米半導体大手Intelの株価が、2026年10月30日の米国市場で約29%下落しました。
米政府が保有するIntel株の評価額も約120億ドル減ったと報じられています。
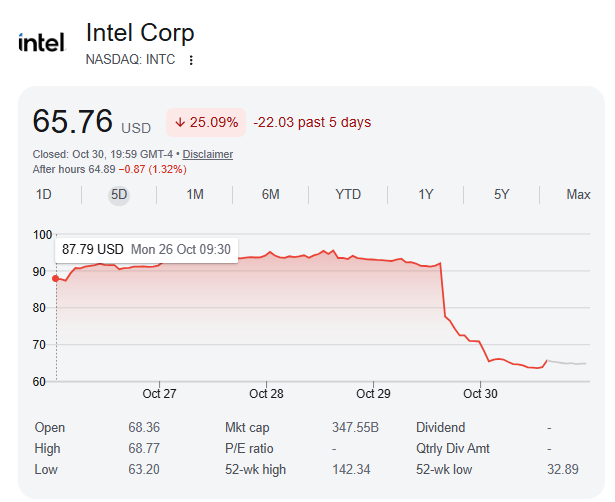
一方、直前に発表された四半期売上高は前年同期比21%増。
業績が伸びているのに、なぜ株価は急落したのでしょうか。
その背景をたどると、AI向けのデータセンター需要が広がる一方で、部材不足やPC価格の上昇が別の事業を圧迫する、半導体市場の複雑な構図が見えてきます。
この記事の株価・決算情報は2026年10月31日時点の情報です。
株価や市場環境はその後も変動します。
Intelは10月29日、2026年第3四半期決算を発表しました。
売上高は165億ドルで前年同期比21%増。
会社が示していた見通しも上回りました。
しかし、投資家の関心は次の四半期にも向きます。
Intelが示した第4四半期の売上高予想は150億〜160億ドル。
Reutersによると、市場予想の平均約170.7億ドルを下回りました。
調整後の1株当たり利益の予想も0.25ドルと、市場予想の0.43ドルに届いていません。
市場が売上の伸びを期待していたところに、それより弱い見通しが示されたことが売りの中心要因です。
さらにPC市場の減速、生産に必要な部材の不足、設備投資に伴う資金負担も懸念されました。
決算には対照的な動きがあります。
PC関連を含むクライアント・コンピューティング/フィジカルAI部門の売上高は81億ドルで前年同期比5%減。
一方、データセンター・AI部門は73億ドルで78%増でした。
データセンター向けが伸びても、PCの落ち込みと供給制約をすぐに打ち消せるとは限りません。
IntelはPC市場の減速が少なくとも2027年前半まで続くとの見方を示しています。
Reutersによると、イスラエルの工場で10月に起きた事故について、Intelは第4四半期の売上高見通しを約3億ドル押し下げる影響があると説明しました。
この金額は会社側の推計であり、実績として確定した数字ではありません。
加えてIntelの提出書類には、メモリや半導体を実装する基板などの供給制約が記されています。
特にデータセンター向けCPUでは需要に供給が追いつかない製品があり、需要の強さをそのまま売上に変えられる状況ではありません。
株価は、発表済みの売上や利益だけで決まるわけではありません。
投資家は、将来の利益、成長率、必要な投資額などを見込んで株を売買しています。
そのため、業績が前年比で改善していても、将来見通しが事前の期待より弱ければ株価が下がることがあります。
たとえば市場が売上高170億ドルを見込んでいた会社が、増収を続けながらも150億〜160億ドルの予想を示した場合、前年より成長しているかどうかと、市場の期待を満たしたかどうかは別の判断になります。
売上総利益率は、売上高から製品の製造・調達などにかかる売上原価を差し引いた利益が、売上高に占める割合です。
一般に、この比率が下がると、同じ売上でも研究開発費や販売費などに回せる余力は小さくなります。
Intelの2026年第3四半期の米国会計基準(GAAP)の売上総利益率は43.0%でした。
第4四半期の見通しは37.1%で、前四半期の実績から5.9ポイント低下する予想です。
製品構成や費用の変動などで左右されるため、この差のすべてを一つの原因で説明することはできません。
半導体工場の建設や製造設備には多額の資金が必要です。
売上が伸びていても、設備投資や運転資金の負担が大きければ、手元に残る現金は減ることがあります。
そのため、決算を見る際は売上高だけでなく、営業活動で得た現金、設備投資、フリーキャッシュフローを合わせて確認したいところです。
投資額の増加は将来の生産能力につながり得る一方、投資回収には時間と顧客獲得が必要です。
TechCrunchは、今回の下落によって米政府が保有するIntel株の評価額が約120億ドル減少したと報じました。
これは株価下落前と比較した保有株の市場価値の減少であり、その金額が売却によって確定した損失を意味するわけではありません。
例えば100ドルで取得した株が400ドルから300ドルに下がれば、直前からの評価額は100ドル減ります。
ただし取得価格との比較では、売却前の含み益は200ドル残ります。
実際の米政府の損益を正確に計算するには、保有株数、取得条件、評価する時点を確認する必要があります。
TechCrunchは今回の下落後も米政府の投資は含み益の状態だと報じています。
ただし、保有状況や株価が変われば評価も変わります。
約120億ドルを円換算する際は為替レートの時点も必要です。
米政府は2025年、既存の支援資金や約束を株式に転換する形でIntelへの出資を決めました。
AP通信によれば、対象となった資金・約束は計111億ドルです。
背景には、米国内の半導体製造能力を維持・拡大し、重要な部品の供給を確保したいという政策上の狙いがあります。
株価の短期変動と、国内製造基盤を育てる政策の成否は、同じ尺度だけで判断できません。
一方、政府が株式を保有すれば、税金を使った支援の成果や企業経営への関与をどう評価するかという問題も生じます。
生成AIを支えるデータセンターには、計算を担うプロセッサーに加え、メモリ、基板、電力設備など多くの資源が必要です。
需要が急速に増えると、供給能力の拡大が追いつかず、一部の部材で調達が難しくなったり価格が上がったりします。
Intelは提出書類で、メモリ価格の上昇と供給制約が、価格に敏感なPC向け市場の需要に悪影響を及ぼしたと説明しています。
メモリ高がPCメーカーのコストを押し上げ、その一部が販売価格に反映されれば、企業や個人が購入を見送る可能性があります。
ただし、データセンター向けとPC向けのメモリは用途や仕様が異なり、同じ製品をそのまま奪い合っているわけではありません。
メーカーの生産配分や設備、部材、契約条件などを通じて影響が波及する構造です。AIだけが価格変動の原因と決めつけることもできません。
Intelのデータセンター・AI部門の伸びは、インフラ投資に伴う事業機会を示しています。
ただし部門名に「AI」が入っていても、売上のすべてが生成AI用GPUによるものとは限りません。
サーバー向けCPUなどを含む事業全体の数字です。
また、生成AIを動かす半導体市場はGPUだけで構成されません。
サーバーの処理を担うCPU、データを保持するメモリ、半導体を接続する基板など、複数の製品と供給網で成り立っています。
特定の製品需要が伸びても、他の部品が不足すればシステム全体の供給に制約が生じます。
日本のPC価格も、海外から調達する部品の価格や為替の影響を受けます。
部材高が長引き、円安やメーカーの価格転嫁が重なれば、販売価格が上がる可能性があります。
ただし、製品の在庫や購入契約、競争状況はメーカーごとに異なるため、今回のIntel決算だけで国内の値上がり幅や時期を予測することはできません。
半導体関連株にも、設備投資や需給に対する市場の見方を通じて影響が及ぶ可能性があります。
一方、製造装置、メモリ、材料、設計、受託生産では収益構造が異なります。
Intel株の下落をそのまま国内企業の業績悪化と結びつけるのは適切ではありません。
株価の方向を断定するよりも、見通しが変わる条件を追うことが大切です。
PC需要が回復し、データセンター向け製品の供給が増え、利益率が改善すれば、将来の業績期待を支える材料になり得ます。
反対に、部材不足や工場投資の負担が続き、収益や現金創出が追いつかなければ、評価の重荷になり得ます。
特に確認したいのは次の項目です。
Intelは第3四半期に230億ドルの公募増資を完了したと公表しています。
調達資金は成長投資を支える一方、発行済み株式数が増えれば、既存株主の持ち分比率が薄まる点も確認が必要です。
なお、本記事は市場の仕組みを説明するもので、特定銘柄の売買を勧める投資助言ではありません。
実際の判断では最新の決算資料や証券会社の情報、為替、取引コストを確認してください。
買い替えを急ぐ場合は、Intel株の値動きだけで購入時期を決める必要はありません。
必要なメモリ容量や用途を先に定め、複数メーカーの実売価格、保証、納期を比較すると判断しやすくなります。
急がない場合でも、将来必ず安くなるとは限りません。
候補機種の価格を継続して確認し、予算と必要な時期に合う時点で検討する方法が現実的です。
会社の一括購入なら、見積もりの有効期限と追加調達時の条件も確認しておきましょう。
Intel株の急落は、増収という過去の実績と、それより慎重な将来見通しが同時に示されたことで起きました。
AIインフラ向け需要の拡大は追い風ですが、それを収益につなげるには、生産能力や部材の確保、投資回収が欠かせません。
PC利用者にとっては、AI需要の変化が部品価格や製品選びにも波及し得る事例です。
今後はIntelの次回決算だけでなく、メモリ需給、国内の実売価格、為替の動きも合わせて確認すると、市場の変化を立体的に捉えられます。