
AI向けの計算需要が拡大するなか、その計算基盤を提供する企業が、年間売上高の予想を約9割引き下げた。
データセクション(東証グロース、証券コード3905)は2026年11月16日、2027年3月期の連結売上高予想を約1,622億円から約173億円へ下方修正した。
ただし、これは確定した売上が9割減ったという意味ではない。
以前に公表した「今期に売り上げる見込み」を、大幅に引き下げたという発表だ。
会社が説明する理由は、大型の追加受注案件の解約、既存案件の稼働遅延、そして減少分を補うと期待していた大型案件の進捗の遅れである。
AI市場全体への期待と、個々の契約が予定どおり売上になることの間にある距離が、今回の修正で表面化した。
今回修正されたのは、2026年4月1日から2027年3月31日までの1年間を対象とする連結業績予想である。
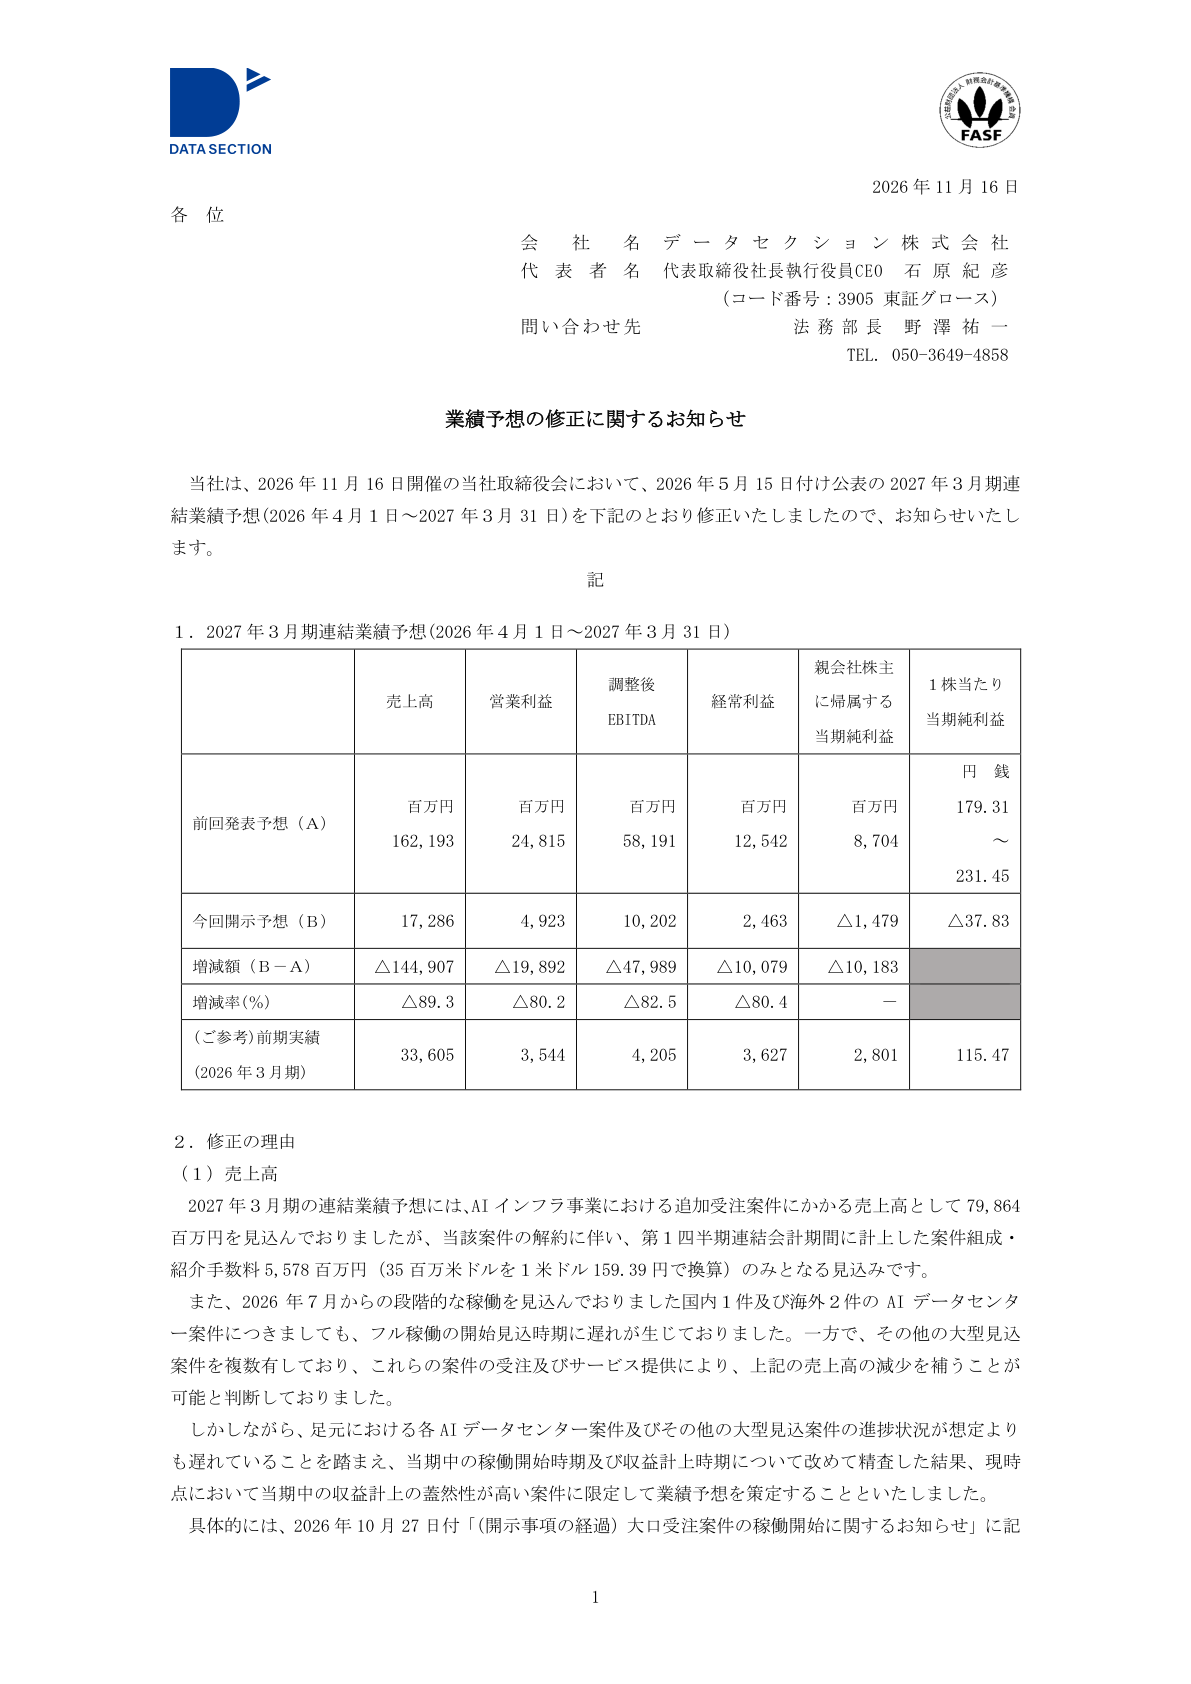
5月15日に公表した予想と、11月16日の修正予想を比較すると、次のようになる。
| 項目 | 従来予想 | 修正予想 | 修正幅 |
|---|---|---|---|
| 売上高 | 1,621.93億円 | 172.86億円 | 1,449.07億円減、89.3%減 |
| 営業利益 | 248.15億円 | 49.23億円 | 198.92億円減、80.2%減 |
| 経常利益 | 125.42億円 | 24.63億円 | 100.79億円減、80.4%減 |
| 最終損益 | 87.04億円の黒字 | 14.79億円の赤字 | 101.83億円悪化 |
最終損益は「親会社株主に帰属する当期純利益」。金額は会社開示の百万円表記を億円に換算。
出典:「業績予想の修正に関するお知らせ」2026年11月16日、1ページ。
売上高は、商品やサービスの提供で得る収益の規模を示す。
営業利益はそこから事業運営に必要な費用を差し引いた利益で、最終損益には支払利息や特別損失、税金なども反映される。
今回の修正予想では、営業利益と経常利益は黒字を維持する一方、最終損益は赤字となる見通しだ。
「本業の利益が残ること」と「最終的に黒字になること」は同じではない。
前期に当たる2026年3月期の売上高実績は336.05億円だった。
今回の172.86億円という予想は、これとの比較では約48.6%減となる。
つまり、従来予想との比較では89.3%減、前年実績との比較では約48.6%減である。
どちらも減少を示すが、比較対象が異なるため、見出しの数字だけで読み替えてはいけない。
また、今回の発表は通期予想の修正であり、2027年3月期の決算がすでに確定したわけではない。
出典:同資料の前期実績欄。前年実績との増減率は開示数値から算出。
データセクションは、データ分析やAI開発、システム開発、マーケティング支援などを手がける企業だ。
現在はAIインフラ事業を戦略的な中核事業に位置付けている。
AIインフラ事業では、AIの学習や実行に必要なGPUサーバーと、そのサーバーを動かすデータセンターなどを確保し、顧客へ計算能力を提供する。
GPUは、多数の計算を並列に処理できる半導体である。
生成AIでは、大量のデータを使ってモデルを学習させるときにも、利用者の質問に回答するときにも計算資源が必要になる。
このようなGPU中心のクラウド事業者は「ネオクラウド」と呼ばれる。
幅広いサービスをそろえる総合クラウドに対し、AI向けの計算能力の提供に重点を置く事業者と考えると分かりやすい。
出典:「2027年3月期 第2四半期(中間期)決算短信」2026年11月16日、事業説明。
今回の出来事を理解するには、「データセクションの案件は、すべて同じ設備・契約構造ではない」と押さえる必要がある。
中間決算短信では、自社GPUリソースによる案件と、他社GPUリソースによる追加受注案件が分けて説明されている。
自社側でGPUを確保する例として、同社は2026年6月、タイのデータセンター向けにB200搭載サーバー587台、GPU計4,696基を取得すると発表した。
一方、解約された追加受注案件では、海外パートナーが保有するGPUなどの利用枠を活用していた。
また、海外施設の損失開示には、施設を賃借していたことが記されている。
GPUを取得することと、建物そのものを所有することは別であり、設備・施設・顧客契約を一括して「自社保有」と扱うことはできない。
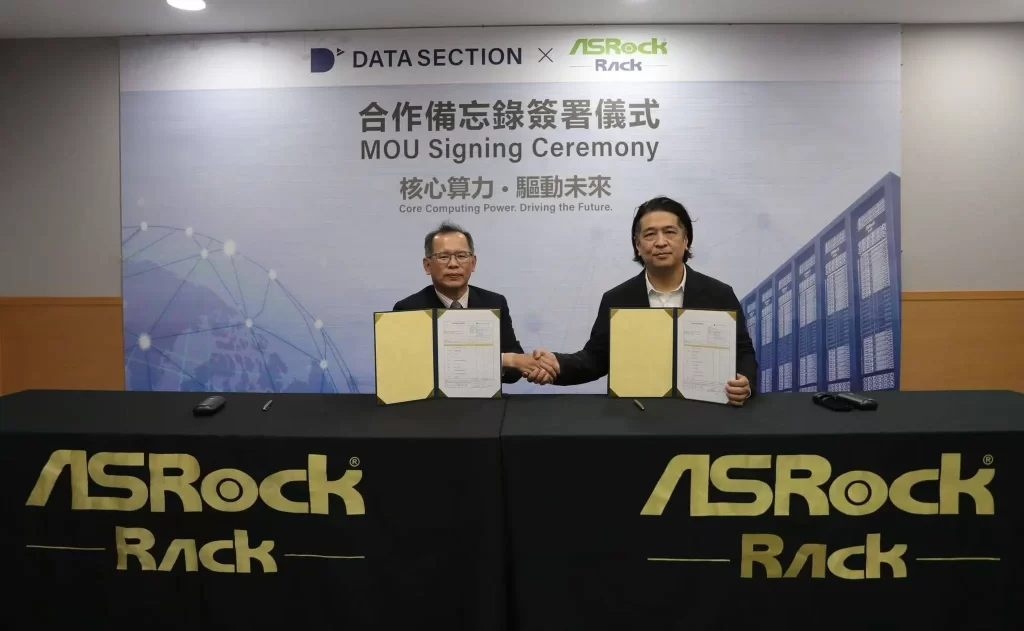
今回の予想修正には、11月以前から分かっていた出来事が含まれる。
同社は8月14日、他社のGPUリソースを使う追加受注案件から撤退し、契約を2026年4月1日にさかのぼって解約すると公表していた。
この案件について、当初の通期予想には798.64億円の売上高が見込まれていた。
解約後は、案件を組成・紹介した対価である55.78億円の手数料収入のみになると説明している。
両者の差は742.86億円である。
ただし、今回の連結売上予想全体の減少額は1,449.07億円なので、追加受注の解約だけでは、修正額のすべてを説明できない。
出典:「(開示事項の経過)大口受注に関するお知らせ」2026年8月14日。
出典:業績予想修正、2026年11月16日。差額は開示数値から算出。
それでは、なぜ8月の時点で予想を引き下げなかったのか。
会社は当時、国内・オーストラリア・タイの3案件のフル稼働に遅れが生じていることも説明していた。
それでも、別の大型見込案件の受注によって減少分を補えると判断し、通期予想を据え置いていた。
11月の開示では、その既存案件と大型見込案件の進捗が、想定より遅れていると説明した。
そこで、今期中に売上を計上できる可能性が高い案件に限定して、予想を組み直したのである。
この経緯から読むと、修正の核心は「大口契約が一件なくなった」だけではない。
解約後も維持していた代替案件への期待を、年度内の売上予想から外したことが重なっている。
出典:8月14日開示「今後の見通し」。
出典:11月16日開示「修正の理由」。
会社は、AIデータセンター案件の売上見込みについて、すでに稼働を開始した海外1件の102.25億円を今回の予想に織り込んだ。
一方、進捗が想定より遅れている他のAIデータセンター案件や大型見込案件の売上は織り込まないとした。
これは、それらの案件すべてが解約されたという発表とは異なる。
| 出来事・案件 | 開示上の扱い | 読み取る際の注意 |
|---|---|---|
| 他社GPUを使う追加受注案件 | 解約し、案件組成・紹介手数料を計上 | 継続的なサービス売上とは性質が異なる |
| 国内・海外の既存DC案件 | フル稼働の開始に遅れ | 遅延と解約を同じ意味で扱わない |
| 稼働済みの海外1案件 | 売上見込み102.25億円を予想に反映 | 稼働開始とフル稼働は区別する |
| その他の遅延案件・大型見込案件 | 今回の売上予想から除外 | 将来の収益を保証するものでも、消滅を意味するものでもない |
出典:「業績予想の修正に関するお知らせ」2026年11月16日。
特別損失の開示では、海外の1施設について、顧客とのB200搭載サーバーからB300搭載サーバーへの仕様変更などを巡る協議が長期化したと説明している。
稼働開始が大幅に遅れたことなどを受け、物件オーナーから8月31日付で施設利用契約を解除する意思表示があり、会社側は11月16日に解除へ応じる方針を決めた。
これに伴い、リース解約損27.51億円と、通信回線の解約損失引当金3.14億円を計上した。
合計は30.65億円で、将来の売上が遅れる問題に加え、準備していた施設・通信契約の終了に伴う損失も生じたことになる。
ただし、8月の追加受注解約開示は、自社GPUを使う国内第1号・オーストラリア第1号案件を解約対象外と明記していた。
他社GPU案件の解約と、海外施設の利用契約解除は、同一の出来事としてまとめるべきではない。
AIデータセンターは、GPUを購入すれば直ちに完成する事業ではない。
一般に、サーバーの確保に加え、設置施設、電源・冷却・通信環境、運用体制、顧客との技術条件などをそろえる必要がある。
顧客が契約どおりに使える状態へ仕上げて初めて、計算能力をサービスとして提供できる。
今回、会社が具体的に説明したのは、仕様変更などの条件協議の長期化と稼働遅延である。
「データセンターでは電力が必要だから、今回も電力不足が原因だった」といった説明を加える根拠はない。
設備をそろえる作業と、顧客との条件を確定する作業は、互いに影響する。
今回の海外施設では、その調整が長引く間に、施設利用契約の継続にも支障が生じたと会社は説明している。
出典:特別損失に関する開示、2026年11月16日。設備準備の流れは事業構造の一般的な説明。
同社は9月18日、米国に本社を置くAIインフラ企業向けに、GPUクラスターなどを提供する契約を発表した。
契約金額は5年間累計で1,399.23億円とされ、期間には顧客の意向による最大2年間の延長オプションが含まれる。
この金額が、そのまま契約した年の売上高になるわけではない。
何年分の金額なのか、いつ提供を始めるのか、どの程度の容量を提供するのかを分けて見る必要がある。
同社は10月23日にサービス開始を発表し、11月5日の案内では、提供容量を段階的に拡大中で、デポジットは全額入金済みと説明していた。
この説明自体が、契約締結、入金、サービス開始、フル稼働がそれぞれ異なる段階であることを示している。
AI向けの計算需要が強くても、顧客が必要とする仕様・時期・価格に合わなければ、自社の設備でその需要を取り込めるとは限らない。
例えば顧客が新しいGPUへの変更を求めれば、旧仕様のまま提供を始めるか、構成や契約を調整するかという判断が必要になる。
今回の資料は具体的な協議内容までは示していないが、少なくとも「需要があること」と「予定日に提供できること」を同一視できない事例となっている。
また、覚書や商談も、確定したサービス売上とは異なる。
同社が8月に発表したタイ案件の覚書では、規模・期間・価格などの商業条件に法的拘束力はなく、正式契約までに変更される可能性があると明記されていた。
投資計画や商談の規模を見るときは、正式契約に至っているか、顧客への提供が始まったか、今期の予想に含まれているかまで確認したい。
今回の予想修正には、海外顧客や米国の半導体規制という別の論点も重なっている。
Financial Timesは2025年12月21日付の「Inside Tencent’s deal to use Nvidia’s best AI chips in Japan」で、事情に詳しい関係者の話として、データセクションのGPU計算資源の利用者がTencentであると報じた。
第三者を介した取引だという点も、確認できた記事の記述に含まれる。
ただし、同記事の全文は今回取得できていない。
確認できた記述を超えて、契約の詳細や今回の解約との関係を補うことはできない。
出典:Financial Times、2025年12月21日。
半導体調査会社SemiAnalysisは、11月19日(日本時間)の投稿で、業績予想の引き下げとTencentを巡る報道を関連付け、海外経由の計算資源提供と遠隔アクセス規制のリスクを指摘した。
これは調査会社による評価であり、解約原因を確定する会社発表ではない。
同社の公式LinkedInでも同趣旨の投稿を確認できるが、記載されたすべての数字や解釈を、そのまま確定事実として採用することはできない。
出典:SemiAnalysis公式LinkedIn、2026年11月19日確認。
データセクションは2025年10月8日、Wolfpack Researchの記事に対し、GPU調達が米国の輸出管理規制に違反するなどの違法行為はないと反論した。
会社は、米国と国内の弁護士に確認し、法令を遵守してプロジェクトを進めていると説明している。
ただし、この回答は2025年の指摘に対するものであり、2026年11月のSemiAnalysis投稿に対する新たな回答として扱うことはできない。
出典:「本日公表の『Wolfpack Research』に掲載された記事について」2025年10月8日。
| 区分 | 確認できる内容 |
|---|---|
| 会社開示 | 仲介事業者を通じた顧客との契約があり、顧客名は非開示 |
| FTの報道 | 関係者情報に基づき、GPU計算資源の利用者がTencentだと報道 |
| SemiAnalysisの評価 | Tencentを巡る報道と、遠隔アクセス規制の事業リスクを指摘 |
| 会社の従来の見解 | 2025年の規制違反の指摘を否定し、法令遵守を説明 |
| 確認できない点 | 今回の追加受注解約の具体的理由、規制との直接的な因果関係 |
上記は会社開示、FT報道、SemiAnalysis投稿を基にした整理である。
米商務省の産業安全保障局(BIS)は11月16日、先端半導体・サーバーへの遠隔アクセスを扱う暫定最終規則を発表した。
第三国のデータセンターを使った遠隔利用により、既存の制限が回避されることへの対応を目的としている。
ただし、この発表だけでデータセクションの特定取引に違反があったと判断することはできない。
今回の解約が規制によって起きたという因果関係も、確認した会社開示では示されていない。
中国企業との取引、海外施設の利用、NVIDIA製GPUの採用という要素を並べても、それだけで個別取引の適法性は決まらない。
報道上の疑問と、当局による判断を分けて読む必要がある。
出典:BIS「BIS Issues Rule Addressing Remote Access to American Super Intelligence Technology」2026年11月16日。
まず確認したいのは、予想から外された案件の具体的な進展である。
新たな稼働予定日だけでなく、顧客への提供が実際に始まったか、提供容量がどこまで増えたか、業績予想に反映されたかを追う必要がある。
稼働済みの海外案件についても、サービス開始の発表で確認を終えず、フル稼働への進捗と実際の収益を見たい。
会社の説明する段階的な拡大が、決算の数字にどう現れるかが判断材料になる。
海外施設については、代替物件や金銭補償に向けた協議の結果が焦点となる。
代替施設を確保できても、それだけで顧客への提供条件が整ったとは限らない。
施設の利用契約、GPUの仕様、顧客とのサービス契約がそれぞれどの状態にあるかを確認する必要がある。
今後、大型契約や覚書の発表があっても、今回予想から外した案件を補えるかは、発表金額だけでは判断できない。
正式契約か、延長オプションを含む金額か、何年分か、いつ提供するのかを確かめる必要がある。
同時に、追加の解約費用や損失の有無、海外報道や規制変更に対する会社の具体的な説明も確認したい。
今回の観察項目は、「AI需要が回復したか」という大きな問いよりも、「どの案件が、どの条件で、いつ売上になるのか」である。
データセクションの大幅下方修正は、AI向けの計算需要だけを見て個別企業の成長を判断する難しさを示している。
追加受注の解約はすでに8月に公表されていた。
その後も予想を維持する根拠となっていた別案件の進捗が遅れ、11月に年度内の収益見通しを絞り込んだ、という順序で捉える必要がある。
今後は、大きな契約金額やGPUの基数だけでなく、施設と顧客の条件が整ったか、提供が始まったか、売上予想と実績にどう反映されたかを確認したい。
この1社の修正から、AI産業全体の崩壊を結論付けることはできない。
一方で、市場が成長しているという理由だけで、個別案件の遅れや契約条件を軽く見ることもできない。
※本記事は開示資料と報道を整理したもので、特定の株式の売買を推奨するものではありません。